Dégâts des eaux et sinistre toiture : que faire et comment gérer son dossier d'assurance
Infiltration, fuite, dégâts des eaux : les bons réflexes, le rôle de l'expert, le devis suite au rapport et la facturation directe à l'assureur. Guide pratique, valable partout en Belgique.
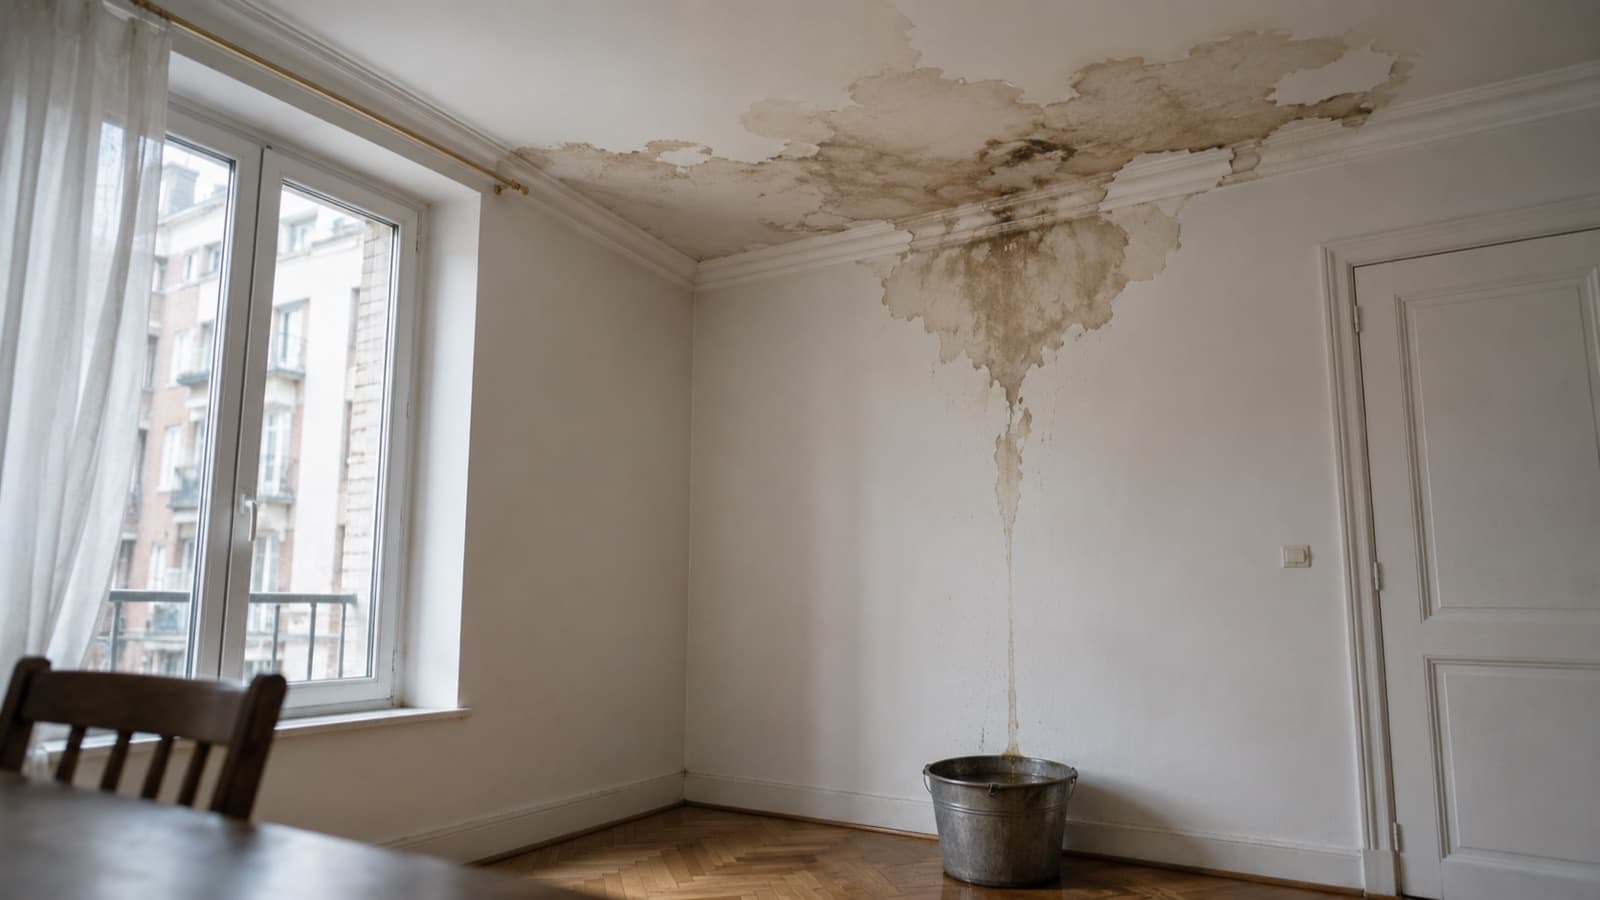
Un dégât des eaux est rarement isolé. Une corniche bouchée par les feuilles, un solin défaillant, une membrane de toit plat fissurée : en quelques heures, c'est l'appartement de dessous qui prend l'eau. Parfois le voisin mitoyen aussi. Le réflexe naturel est d'appeler immédiatement un couvreur. Mais sur la quasi-totalité des sinistres assurés, le bon ordre est différent : sécuriser d'abord, déclarer ensuite, et ne lancer les travaux qu'après le passage de l'expert ou l'accord de l'assureur.
Une bonne partie de notre activité toiture passe par ces dossiers (intervention suite à rapport d'expert d'assurance), et la même mécanique se répète chaque fois. Voici comment on la gère, étape par étape.
Premières heures : sécuriser, pas réparer
Avant tout :
- Coupez l'eau si la fuite vient d'une canalisation (chaudière, ballon, conduite). Pour une infiltration de toiture, ce n'est évidemment pas applicable, mais identifiez la source autant que possible.
- Coupez l'électricité de la zone touchée dès que l'eau approche des prises, luminaires ou du tableau. Sécurité avant tout.
- Mettez à l'abri ce qui peut l'être : meubles, documents, électronique. Photographiez d'abord, déplacez ensuite.
- Bâchez ou contenez avec seaux, bâches plastiques, serpillières. Pour une infiltration de toiture en cours de pluie, une bâche temporaire posée à plat sur le versant limite les dégâts en attendant l'intervention.
- Prenez beaucoup de photos, datées. Ce sera la base du dossier d'assurance.
À ce stade, n'arrachez pas le revêtement, ne démontez pas la charpente, ne refaites pas l'étanchéité. Vous risquez de compromettre l'instruction du dossier.
Déclarer le sinistre sans attendre
La loi impose de déclarer le sinistre dès que possible, et au plus tard dans le délai prévu par votre contrat. Ce délai varie d'une police à l'autre : vérifiez-le dans vos conditions générales. Le plus sûr est de déclarer dès que vous constatez les dégâts, sans attendre d'en connaître la cause exacte. Deux voies :
- Par téléphone au numéro d'urgence de votre assureur. Un dossier est ouvert immédiatement.
- Par l'espace client en ligne, qui demande la description, la cause supposée, les photos, et coordonne le passage de l'expert.
L'assureur mandate alors un expert : bureau interne ou cabinet externe spécialisé.
Le rôle de l'expert : pourquoi attendre son passage
L'expert vient constater, chiffrer et rédiger un rapport qui sert de base à l'indemnisation. Il :
- Identifie la cause (corniche bouchée, membrane fissurée, descente cassée, infiltration par solin, gel, tempête…).
- Détermine si le sinistre est couvert par votre contrat : les conditions varient selon les polices.
- Liste les postes de remise en état : couverture, étanchéité, plâtrerie, peinture, isolation, mobilier.
- Donne un montant indemnisable, généralement en valeur à neuf ou en valeur d'usage selon la police.
Lancer la remise en état avant le passage de l'expert, sauf accord de votre assureur, c'est l'erreur la plus fréquente. Les conséquences :
- Photos avant intervention indisponibles ou incomplètes → indemnisation revue à la baisse.
- Cause non vérifiable → refus possible si l'origine ne peut être prouvée.
- Devis posé après coup moins solide qu'un devis aligné sur les postes du rapport.
L'exception légitime : les mesures conservatoires urgentes (bâchage, étaiement, coupure d'énergie) sont autorisées et même demandées, parce qu'elles évitent une aggravation du dégât. Ces interventions d'urgence se facturent sur une ligne séparée que l'assurance prend généralement en charge.
Du rapport d'expert au devis
Une fois le rapport reçu, le propriétaire dispose d'un montant indemnisable et d'une liste de postes à remettre en état. C'est à ce moment que l'entrepreneur reprend la main.
On travaille systématiquement sur la base du rapport :
- Visite sur place pour valider que tous les postes du rapport correspondent à la réalité du chantier, et signaler les éléments oubliés (corniche affaiblie en arrière-plan, plâtre détrempé sur une cloison voisine, isolation à remplacer parce qu'imbibée).
- Devis ligne par ligne aligné sur les postes du rapport, avec quantités, prix unitaires HT, TVA et total TTC.
- Mention « suite à dégâts consécutifs au rapport [référence] » dans la note du devis, pour faciliter le traitement administratif côté assureur.
- Une réserve sur la charpente, quand on ne peut pas voir ce qu'il y a sous la couverture. Si, une fois la couverture retirée, on découvre du bois pourri ou un support abîmé, ce n'est pas compris dans le devis : on le signale, on le photographie, et on le chiffre en complément. L'assureur ne le prend en charge que si c'est une conséquence du sinistre. Une charpente usée par le temps reste à la charge du propriétaire.
Cette discipline documentaire évite les allers-retours et accélère le règlement.
Postes les plus fréquents, et fourchettes indicatives
Sur les chantiers post-sinistre, les postes qui reviennent le plus, avec des ordres de grandeur TTC (TVA 6 % logement privé de plus de 10 ans, à condition que l'entrepreneur fournisse ET pose les matériaux dans la même facture). Ce sont bien sûr des indicatifs : le rapport d'expert pose le montant indemnisable réel.
Tiers payant ou avance : deux modes de facturation
Selon votre police et l'accord du client, deux modes :
- Tiers payant : on facture directement à l'assureur le montant validé par le rapport, et le client ne règle que la franchise et l'éventuel hors-rapport (améliorations souhaitées au-delà de la remise en état stricte). Mode privilégié sur les sinistres importants.
- Avance puis remboursement : le client paie l'entrepreneur, transmet la facture acquittée à l'assureur, et se fait rembourser. Variante simple sur les petits sinistres.
Délais : ce qu'on peut raisonnablement attendre
Délais typiques sur un sinistre toiture :
- Déclaration → passage de l'expert : 3 à 15 jours, selon la charge des cabinets (les bâchages d'urgence se font sans attendre l'expert).
- Rapport d'expert → réception : 1 à 3 semaines après sa visite.
- Devis → validation client : le client dispose de 30 jours pour accepter le devis.
- Démarrage du chantier : 1 à 6 semaines après validation, selon planning équipe et météo.
- Réception du chantier : la durée des travaux dépend du chantier, de l'ampleur des dégâts, des postes à remettre en état et des conditions météorologiques.
- Versement de l'indemnité ou paiement direct : le délai dépend de l'assureur et du traitement du dossier.
Mini-FAQ, sinistre toiture
Mon contrat couvre-t-il l'usure ? L'usure d'un élément avec le temps s'appelle la vétusté, et son traitement dépend de votre contrat. En valeur à neuf, la formule la plus courante pour une habitation, la vétusté n'est en principe pas déduite tant qu'elle reste sous un certain seuil. Au-delà, l'assureur peut en retenir une partie. Sur une corniche en fin de vie, l'indemnisation peut donc être partielle. Les règles exactes figurent dans vos conditions générales. Un bien entretenu, photos d'entretien à l'appui, se défend mieux face à l'expert.
Faut-il un permis pour ces travaux ? Non, dès lors qu'il s'agit d'une remise en état à l'identique. Si vous profitez du chantier pour modifier la silhouette ou changer de matériau, un permis peut devenir nécessaire.
Mon voisin a-t-il un recours contre moi ? S'il est sinistré et que la cause est dans votre bien (toiture mal entretenue, gouttière bouchée non nettoyée), oui. En pratique, vous n'avez pas à négocier vous-même : son assureur et le vôtre se contactent pour trouver un accord. Un entretien régulier protège aussi votre responsabilité.
En cas de sinistre, appelez tôt
Macar intervient sur les sinistres toiture à Bruxelles comme ailleurs en Belgique, depuis 2002. Nos interventions d'urgence se font en journée, pas la nuit. L'équipe bâche en urgence, coordonne avec l'expert, et chiffre la remise en état complète sur la base du rapport. Pour un sinistre déclaré, le plus rapide est de nous appeler directement après avoir contacté votre assureur, pour coordonner les passages.
Voir aussi nos pages Toiture et Plomberie pour les sinistres mixtes (fuite chaudière, fuite sanitaire affectant un plafond).
Un projet en tête ?
Macar accompagne particuliers et professionnels à Bruxelles et alentours depuis 2002. Demandez un devis gratuit et sans engagement.